
Presupuesto 2027: el Gobierno proyecta 4% de crecimiento y 18% de inflación, pero la letra chica trae recortes y cambios sociales
El proyecto presentado por el Gobierno nacional apuesta a una fuerte expansión económica y a una inflación en descenso. Sin embargo, el análisis de CEPA advierte diferencias con las expectativas del mercado y señala recortes en organismos públicos, cambios en asignaciones y pensiones por discapacidad y la suspensión del Fondo Anticíclico Fiscal.
El Gobierno apuesta a crecer más de lo que espera el mercado
El Proyecto de Presupuesto 2027 proyecta un crecimiento del 4% del PBI, una inflación acumulada del 18% y un dólar oficial de $1.847,6 para diciembre del próximo año.
El problema aparece cuando esas cifras se comparan con las expectativas relevadas por el Banco Central.
Según el Relevamiento de Expectativas de Mercado (REM) de agosto de 2026, el mercado estima un crecimiento de apenas 2,9% para 2027. También proyecta una inflación del 20,5% y un dólar de $2.015,7 para diciembre.
La diferencia no es menor: el Presupuesto supone 1,1 puntos porcentuales más de crecimiento y un tipo de cambio casi 9% inferior al esperado por el mercado.
La propia experiencia reciente agrega otra tensión. Para 2026, el Gobierno redujo su estimación de crecimiento del 5% que había previsto en el Presupuesto 2026 al 3%.
Un dólar que crecería menos que los precios
La hoja de ruta oficial contempla que el dólar pase de $1.600 a fines de 2026 a $1.847,6 en diciembre de 2027. Es una suba nominal del 15%, por debajo de la inflación proyectada del 18%.
CEPA interpreta esa diferencia como una apreciación real del peso del 2,1% durante 2027, después de una apreciación real estimada en 14,3% para 2026.
El supuesto es relevante porque el Presupuesto no solamente apuesta a que los precios sigan desacelerándose: también supone que el tipo de cambio acompañará todavía menos esa evolución.
El ajuste aparece en los organismos del Estado
Uno de los puntos más sensibles está en el artículo 21 del proyecto, que elimina una asignación específica equivalente al 0,65% del valor CIF de las importaciones, destinada a financiar a INTA, SENASA e INTI.
El impacto proyectado por CEPA es particularmente fuerte.
Para el INTI, el presupuesto 2026 contemplaba $105.342 millones. Para 2027 desaparecen los ingresos provenientes de esa alícuota y el organismo queda, según el análisis, con un ajuste real del 54%.
En el INTA, la asignación eliminada representaba una parte sustancial de sus recursos. CEPA calcula un ajuste real cercano al 50%.
Para SENASA, el recorte real estimado alcanza el 40%.
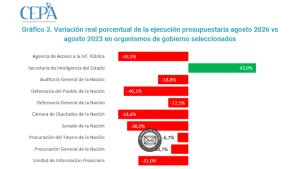
El ajuste también aparece en otros organismos. CEPA calcula reducciones reales del 79,9% en la Agencia Nacional de Promoción de la Investigación, del 82,9% en el Servicio Meteorológico Nacional y del 76,8% en Vialidad Nacional, tomando como referencia 2023.
Asignaciones y pensiones: cambios en las reglas
El proyecto también modifica el esquema de seguridad social.
El artículo 17 propone derogar artículos de la Ley 27.160 vinculados con la movilidad de las asignaciones familiares. Entre ellas aparecen la AUH, asignaciones por hijo, por hijo con discapacidad, prenatal y ayuda escolar, entre otras.
Según el análisis de CEPA, esto eliminaría el mecanismo automático de actualización y dejaría la determinación de montos y rangos bajo decisión del Poder Ejecutivo.
En materia de discapacidad, el proyecto establece cambios sobre las pensiones no contributivas por invalidez laboral, fija su valor en el 70% de la jubilación mínima y modifica las condiciones de compatibilidad con el empleo formal y el monotributo.
También propone cambios en el sistema de atención integral y deroga la Pensión No Contributiva por Discapacidad para Protección Social.
La caja de las privatizaciones queda sin fondo de reserva
Otro punto de fuerte impacto fiscal aparece en el artículo 23.
El proyecto suspende durante 2027 la integración del Fondo Anticíclico Fiscal, creado para acumular recursos provenientes, entre otras fuentes, de concesiones y privatizaciones.
La normativa vigente establece que una parte de esos recursos debe destinarse a ese fondo, con el objetivo de contar con una reserva para afrontar períodos recesivos o cancelar deuda.
La suspensión propuesta modifica esa lógica para 2027.
El Gobierno prevé además ingresos por aproximadamente USD 2.300 millones provenientes de privatizaciones y concesiones durante el bienio 2026-2027.
Es dinero extraordinario. La discusión que abre el Presupuesto es qué hacer con él: reservarlo para amortiguar futuras crisis o utilizarlo dentro de la estrategia fiscal del Gobierno.
Más presión sobre algunos impuestos y beneficios para grandes inversiones
El proyecto también prevé un aumento de la presión tributaria total: del 21,06% al 21,70% del PBI.
Entre los cambios aparece una suba nominal del 59,3% en el Impuesto a los Combustibles Líquidos y aumentos en derechos de exportación e importación.
Al mismo tiempo, Bienes Personales contempla una reducción de la alícuota al 0,75%.
Y aparece otra discusión: CEPA estima que los beneficios fiscales vinculados al RIGI para los proyectos aprobados podrían representar entre USD 2.888 millones y USD 3.175 millones anuales, aunque el informe señala que ese costo no aparece estimado en la planilla de gastos tributarios del Presupuesto.
El Presupuesto 2027 se juega en sus supuestos
El proyecto oficial dibuja una economía que crecería 4%, con una inflación que bajaría al 18% y un dólar aumentando menos que los precios.
El análisis de CEPA pone esas metas frente a las expectativas del mercado y, al mismo tiempo, señala el impacto de los cambios presupuestarios sobre organismos públicos y programas sociales.
Hay una discusión que excede una planilla de Excel: qué tamaño tendrá el Estado que queda después de cumplir estas metas fiscales y quién absorberá los costos de ese proceso.
Porque un Presupuesto no solamente dice cuánto espera recaudar y gastar un Gobierno. También muestra, bastante crudamente, qué decide priorizar cuando la plata no alcanza para todo.
Y la pregunta incómoda queda planteada: ¿el 4% de crecimiento proyectado alcanzará para compensar el costo económico y social de las decisiones que aparecen en la letra chica del Presupuesto 2027?